集成电路及半导体封装关键材料与集成电路销售 产业链协同发展分析
集成电路产业是信息技术的核心基础,其发展水平直接关系到国家安全与经济发展。集成电路产业链涵盖设计、制造、封装测试等多个环节,其中关键材料与销售市场是支撑产业健康发展的两大支柱。本文围绕集成电路及半导体封装关键材料的现状与趋势,结合集成电路销售市场的动态,分析产业链协同发展的关键问题。
一、半导体封装关键材料:技术演进与国产化挑战
半导体封装是集成电路制造的后道工序,其作用在于保护芯片、实现电气连接与散热。随着先进封装技术(如倒装焊、晶圆级封装、3D封装)的普及,封装材料的技术要求不断提升。关键材料主要包括:
1. 基板材料:以有机基板(BT树脂、ABF膜)为主,高密度互连需求推动基板向细线路、多层化发展。ABF膜作为高端载板的核心材料,目前仍高度依赖进口,国产化突破是重点。
2. 引线框架:铜合金材料占据主导,需兼具高导电、高强度与耐热性。蚀刻型引线框架适应高引脚密度需求,国内企业正逐步提升精度与产能。
3. 键合丝:金丝、铜丝、银丝是芯片与外部电路的连接材料,铜丝因成本优势在中低端领域广泛应用,但高端金丝仍依赖进口。
4. 封装树脂:环氧模塑料(EMC)是主要封装材料,需满足低应力、高耐热、低吸湿等要求。先进封装对EMC的导热与电性能提出更高标准。
5. 焊料与连接材料:无铅焊料成为主流,微凸块焊料、纳米银浆等用于高密度互连,国内企业在配方与工艺上仍需追赶。
当前,我国封装材料整体国产化率较低,高端基板、键合丝、高端EMC等对外依存度高。材料短板制约了先进封装技术的自主可控,亟需通过产学研合作突破核心配方与工艺。
二、集成电路销售市场:需求分化与结构性机遇
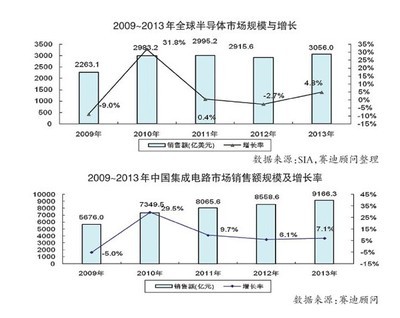
集成电路销售是产业价值的最终体现,其市场规模与结构反映技术趋势与终端需求。全球集成电路市场呈现以下特点:
- 市场规模波动增长:受消费电子、汽车电子、数据中心等驱动,全球半导体销售额总体呈上升趋势,但存在周期性波动。2022年全球销售额约5740亿美元,2023年受库存调整影响略有下滑,2024年随AI、汽车需求复苏回暖。
- 产品结构分化:存储器、逻辑芯片占据主要份额,模拟芯片与微处理器保持稳定增长。先进制程(7nm及以下)集中于逻辑芯片,成熟制程(28nm及以上)在汽车、工业领域需求旺盛。
- 区域格局演变:中国大陆是全球最大集成电路进口国与消费市场,但自给率仍较低。在设计、制造、封测环节,国内企业市场份额逐步提升,华为海思、中芯国际、长电科技等企业表现突出。
- 销售渠道与模式变革:代理分销与直销并存,电商平台与方案商作用增强。供应链安全需求推动客户与供应商建立长期战略合作,本土化采购趋势明显。
三、材料与销售的协同:产业链自主可控的关键
封装材料与集成电路销售相互影响。一方面,材料性能决定封装可靠性与成本,进而影响芯片产品的市场竞争力;另一方面,销售市场需求引导材料研发方向,先进封装需求推动材料升级。当前,我国需加强以下协同:
- 以市场需求牵引材料攻关:针对5G、汽车电子、AI芯片等增量市场,优先突破高频高速基板、高导热EMC、高可靠性焊料等材料。
- 完善产业链协同机制:鼓励芯片设计、制造、封测与材料企业联合开发,建立验证平台,缩短材料导入周期。
- 政策与资本支持:通过国家科技专项、产业基金引导材料企业加大研发投入,支持并购整合提升规模与技术能力。
- 拓展销售渠道与品牌建设:集成电路销售企业需加强技术服务能力,与材料供应商形成解决方案联合体,提升客户黏性。
集成电路及半导体封装关键材料是产业基础,集成电路销售是市场牵引。面对国际竞争与技术封锁,我国需加快关键材料自主创新,把握销售市场结构性机遇,推动产业链上下游协同,实现集成电路产业高质量发展。
如若转载,请注明出处:http://www.cyfqpo.com/product/47.html
更新时间:2026-10-24 19:02:20