2013年我国集成电路销售增速达7.1% 产业稳步复苏与结构升级
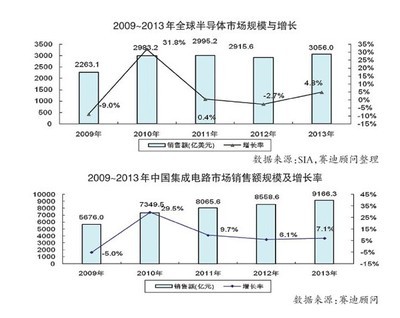
2013年,我国集成电路产业在复杂多变的宏观经济环境和全球半导体市场温和复苏的背景下,交出了一份令人关注的成绩单。据维库电子市场网等 electronic 资讯源引述的行业统计数据显示,当年我国集成电路销售额增速达到7.1%,这一数字不仅反映出产业自身企稳向好的态势,也在一定程度上折射出国内电子信息制造业结构升级和内需扩大的积极信号。
从产业运行的整体脉络看,2013年我国集成电路销售增速达到7.1%,是在此前几年增速波动较大的基础上实现的。回顾2012年,受全球经济复苏乏力、部分下游整机产品需求放缓以及库存调整等因素影响,集成电路产业增速一度回落。进入2013年后,随着智能手机、平板电脑、智能电视等消费电子产品的持续普及,以及通信设备、工业控制和汽车电子等领域需求的稳步释放,集成电路市场逐步回暖,销售增速回升至7.1%,显示出产业具有较强的韧性和抗周期能力。
从需求结构分析,7.1%的销售增速背后是多元化应用场景的支撑。一方面,移动互联网的快速渗透带动了基带芯片、应用处理器、射频器件和电源管理芯片等产品的需求增长;另一方面,国家在信息化建设、网络基础设施升级以及战略性新兴产业方面的投入,也为集成电路创造了新的市场空间。金融IC卡迁移、智能电网建设、安防监控数字化等细分领域的推进,进一步丰富了集成电路的应用层次,成为拉动销售增长的重要力量。
从供给和产业链角度看,2013年我国集成电路设计、制造、封装测试三业之间的协同发展态势更加明显。设计业在销售增速中贡献了较大份额,一批面向移动智能终端、消费电子和行业应用的芯片产品实现量产或扩大规模;制造业在产能利用率和工艺水平方面稳步提升,特色工艺和成熟制程依然是国内企业的主要发力点;封装测试业则继续保持较快增长,并在先进封装技术方面取得积极进展。产业链各环节的相对协调发展,为整体销售增速的实现提供了有力支撑。
值得关注的是,2013年我国集成电路销售增速达到7.1%的产业结构升级的趋势也在加速显现。政策层面,国家持续加大对集成电路产业的扶持力度,重大专项、产业投资基金以及相关税收优惠政策逐步落地,引导资源向设计、制造等关键环节倾斜。企业层面,国内骨干企业通过加大研发投入、开展兼并重组和深化国际合作等方式,努力提升技术水平和市场竞争力。尽管与国际先进水平相比仍存在差距,但产业结构向高端化、差异化方向演进的迹象已初步显现。
在肯定销售增速回升的也应清醒看到我国集成电路产业面临的挑战。2013年,我国集成电路进口额依然居高不下,高端芯片对外依存度较高,核心技术和知识产权积累不足的问题仍然突出。7.1%的销售增速虽然传递出积极信号,但产业发展中不平衡、不充分的结构性矛盾仍有待破解。如何在全球半导体产业格局深度调整的过程中把握机遇,如何通过自主创新提升产业链自主可控能力,成为下一阶段产业发展的关键课题。
2013年我国集成电路销售增速达到7.1%,是产业在市场需求回暖和政策环境优化共同作用下的阶段性成果。这一增速既体现了国内市场需求对产业的拉动效应,也反映出我国集成电路产业在规模扩张和结构优化方面的持续努力。随着新一代信息技术应用的深化和国家政策支持的延续,我国集成电路产业有望在保持规模增长的进一步加快转型升级步伐,为电子信息产业高质量发展提供更坚实的支撑。
如若转载,请注明出处:http://www.cyfqpo.com/product/50.html
更新时间:2026-10-24 12:53:33