国防军工芯片发展现状与趋势分析
一、引言
国防军工芯片是武器装备信息化的核心基础,其自主可控水平直接关系到国家安全和国防现代化进程。随着国际形势复杂化和技术封锁加剧,我国国防军工芯片产业在政策支持、市场需求和技术攻关的多重驱动下取得了显著进展,但仍面临诸多挑战。本文从发展现状、销售态势和未来趋势三个维度进行分析。
二、发展现状
2.1 政策环境持续优化
国家层面出台了一系列支持军工芯片发展的政策,包括《“十四五”国家信息化规划》《关于集成电路产业高质量发展的若干政策》等,明确了军工芯片自主可控的战略目标。军民融合深度发展战略进一步打通了军民两用芯片技术的转化通道,为军工芯片企业提供了更广阔的市场空间。
2.2 技术能力稳步提升
我国军工芯片在设计、制造、封装测试等环节均取得阶段性突破。在FPGA、DSP、CPU等关键品类上,国产化替代率逐步提高;在抗辐射、高可靠、宽温域等军工特殊要求方面,国内企业已形成一定的技术积累。部分龙头企业已具备28nm及以下工艺的军工芯片设计能力,制造环节仍依赖国内代工厂的成熟工艺线。
2.3 产业链协同仍在完善
军工芯片产业链涵盖设计、制造、封测、材料、设备等环节。当前,设计环节相对成熟,制造环节的高端工艺和关键设备仍是瓶颈,EDA工具、IP核等基础支撑能力有待加强。军工芯片的特殊性要求全链条的高可靠性和一致性,产业链协同机制尚需进一步理顺。
三、集成电路销售态势
3.1 市场规模持续扩大
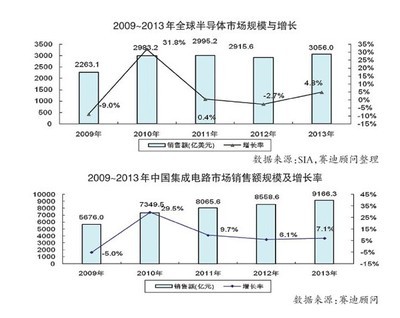
据行业统计,我国军工芯片市场规模保持年均两位数增长,2023年市场规模已超过数百亿元。随着武器装备信息化程度提升和新型作战力量建设加速,军用集成电路需求呈现多元化、高端化趋势。
3.2 销售结构逐步优化
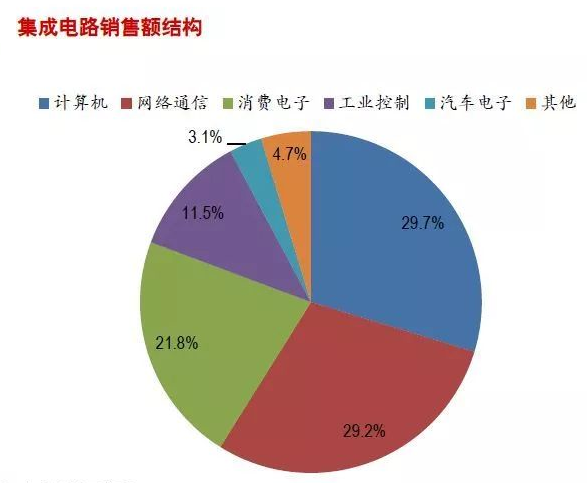
从销售品类看,处理类芯片(CPU、GPU、DSP、FPGA)占比最高,存储器和模拟芯片紧随其后。从销售渠道看,直接供应军工集团和通过配套系统集成商销售是主要模式。值得注意的是,军民两用芯片的销售增长较快,成为新的增长点。
3.3 国产化替代驱动销售增长
在国际供应链不确定性增加的背景下,军工单位对国产芯片的采购意愿显著增强。国产芯片在部分领域已实现从“可用”向“好用”转变,销售规模随之扩大。高端芯片的国产化率仍较低,进口替代空间巨大。
四、发展趋势
4.1 自主可控加速推进
军工芯片将更加聚焦自主可控,重点突破高端CPU、FPGA、AD/DA等“卡脖子”品类。国家重大科技专项和产业基金将持续投入,推动设计工具、制造工艺和封装技术的全面升级。
4.2 军民融合深度发展
军民融合将进一步深化,民用芯片企业进入军工市场的门槛有望降低,军工芯片企业也将更多借鉴民用市场的商业化经验。军民标准融合、检测认证互认等机制将逐步完善,促进军民两用芯片的规模化销售。
4.3 智能化与新兴技术融合
人工智能、异构集成、Chiplet等新技术将融入军工芯片发展。智能化弹药、无人系统、卫星互联网等新兴装备对高性能计算和智能处理芯片的需求将激增,推动军工芯片向更高算力、更低功耗方向发展。
4.4 供应链安全与韧性建设
军工芯片供应链安全将被置于更高优先级。通过建立战略储备、培育多元化供应商、加强国内产业链协同等措施,提升供应链韧性。军工芯片的质量认证和可靠性标准体系将进一步完善。
五、结论
我国国防军工芯片产业正处于由大向强转变的关键阶段。政策支持、需求牵引和技术进步共同推动产业快速发展,集成电路销售规模持续扩大,国产化替代成效初显。需在自主可控、军民融合、技术创新和供应链安全等方面持续发力,推动军工芯片产业高质量发展,为国防现代化提供坚实支撑。
如若转载,请注明出处:http://www.cyfqpo.com/product/36.html
更新时间:2026-10-24 10:43:36