半导体材料明珠生辉 国产化进程水到渠成,集成电路销售迎风而起
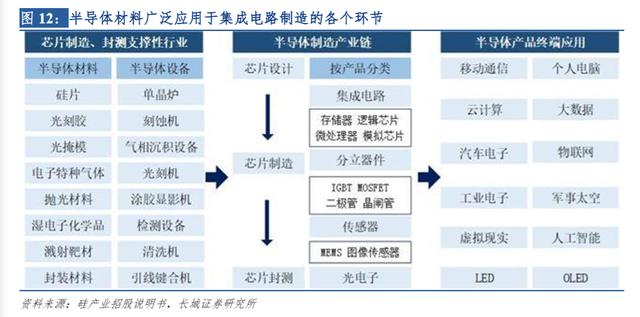
半导体材料是半导体产业的基石,被誉为集成电路制造的“明珠”。随着全球集成电路销售规模持续扩大,以及国产化替代进程的加速推进,中国半导体材料行业正迎来前所未有的发展机遇。
一、半导体材料:集成电路制造的明珠
半导体材料贯穿芯片制造的全流程,包括硅片、光刻胶、电子特气、CMP抛光材料、靶材、封装材料等。其中,硅片是最大的半导体材料细分市场,占全球半导体材料市场规模的30%以上。半导体材料的纯度、稳定性和一致性直接决定了芯片的良率和性能,因此技术壁垒极高。
二、全球集成电路销售持续增长,材料需求水涨船高
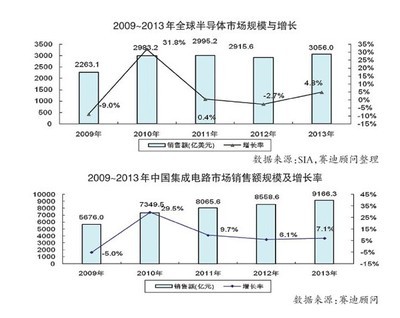
根据世界半导体贸易统计组织(WSTS)数据,2023年全球集成电路销售额达4284亿美元,2024年预计增长至4750亿美元,同比增长超10%。下游应用中,人工智能、高性能计算、汽车电子、物联网等新兴领域成为主要驱动力。集成电路销售的攀升直接带动半导体材料需求扩张,2023年全球半导体材料市场规模约680亿美元,预计2025年将突破800亿美元。
三、国产化进程水到渠成:政策、资金与技术的三重共振
- 政策支持:国家集成电路产业投资基金(大基金)二期、三期重点投向材料领域,叠加税收优惠和研发补贴,为国产材料企业提供了坚实后盾。
- 技术突破:国内企业在12英寸硅片、ArF光刻胶、高纯电子特气等高端领域取得显著进展,部分产品已通过客户验证并批量供货。
- 供应链安全:地缘政治背景下,下游晶圆厂加速导入国产材料,验证周期缩短,国产化率从不足10%提升至部分环节的30%以上。
四、集成电路销售带动材料国产化正循环
集成电路销售的扩张为国内材料企业提供了广阔的市场空间。以长江存储、中芯国际、华虹集团为代表的晶圆制造企业持续扩产,2024年中国大陆12英寸晶圆产能占全球比重预计超过25%。晶圆厂扩产直接拉动硅片、光刻胶、电子特气等材料需求,而国产材料企业凭借本地化服务、快速响应和成本优势,正在加速渗透供应链。这种“销售增长→扩产→材料需求→国产替代”的正向循环已经形成。
五、投资建议与风险提示
投资建议:建议关注在高端硅片、光刻胶、电子特气、CMP抛光垫等细分领域具备技术壁垒和客户认证优势的龙头企业。随着集成电路销售回暖与国产化率提升,相关企业有望迎来业绩与估值双升。
风险提示:下游需求不及预期;技术研发进展缓慢;国际供应链波动;行业竞争加剧。
半导体材料作为集成电路产业的明珠,正受益于全球销售增长与国产化替代的双重东风。在政策、资金、技术和市场的合力下,国产化进程已水到渠成,中国半导体材料企业有望在全球舞台上绽放光芒。
如若转载,请注明出处:http://www.cyfqpo.com/product/34.html
更新时间:2026-10-24 04:20:22