2亿美元与销售收入 中国集成电路产业的现状、挑战与前景
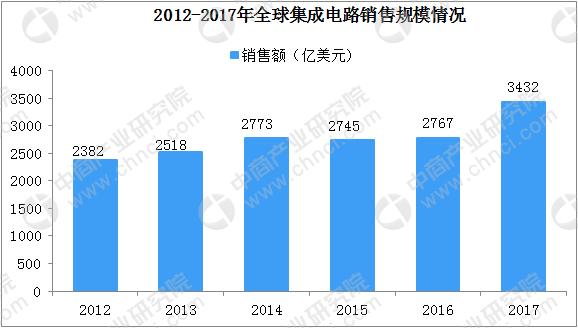
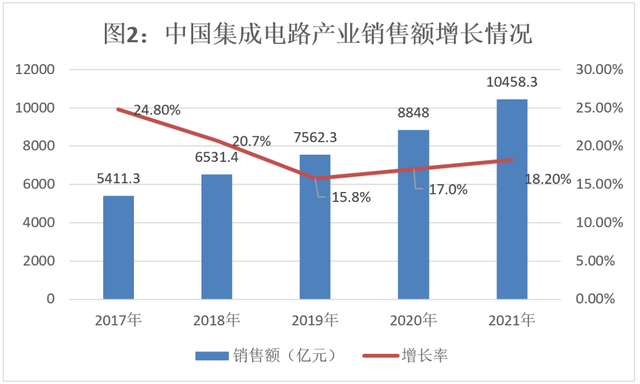
中国集成电路产业在市场规模和资本投入上呈现出引人注目的双向态势:一方面,单笔2亿美元级别的项目投资、并购或基金募集屡见不鲜;另一方面,集成电路销售收入的整体规模持续扩大,但结构性矛盾依然突出。理解这两组数据背后的产业逻辑,对于把握中国半导体产业的发展脉络至关重要。
一、2亿美元量级的投资意味着什么
2亿美元在全球半导体产业中并非天文数字。一条12英寸晶圆生产线的投资通常在数十亿美元量级,先进制程产线的投资更是高达百亿美元以上。因此,2亿美元更多对应的是特定环节的投入:一是设计企业的单轮融资或并购交易;二是封装测试环节的中型产线扩建;三是关键设备或材料的研发与产业化项目;四是地方政府设立的产业基金对细分领域的定向支持。这类量级的资金在全国集成电路产业年度投资总额中占比有限,但它的意义在于指向性——资金流向了哪些环节,往往反映出产业政策的倾斜方向和市场的真实需求。
值得注意的是,2亿美元级别的项目在近年来频繁出现,说明社会资本和地方资本对集成电路领域的参与度在提升,投资主体从过去的国有资本主导逐步走向多元化。但也要清醒看到,分散的中等规模投资如果缺乏统筹,容易造成同质化竞争和低水平重复建设,这在部分封装测试和成熟制程设计领域已有显现。
二、销售收入增长背后的结构特征
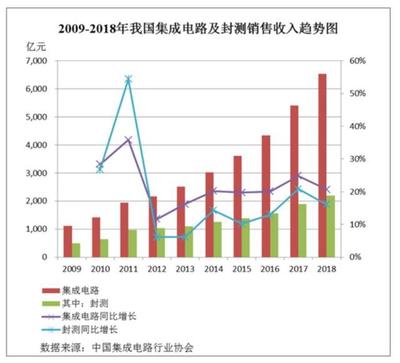
中国集成电路销售收入近年来保持增长态势,产业规模已居全球前列。但从销售结构来看,存在几个不容忽视的特征。
第一,进口依赖仍然显著。中国每年集成电路进口额长期维持在3000亿美元以上的高位,是全球最大的集成电路进口市场。国内销售收入虽然增长较快,但自给率仍然偏低,尤其在高端处理器、高端存储、先进制程代工等领域,国产产品与国际领先水平存在明显差距。销售收入的增长相当一部分来自成熟制程产品和中低端市场的扩张。
第二,设计业增速快但盈利能力分化。IC设计企业数量众多,销售收入在产业中的占比持续提升,但头部企业与中小企业的差距在拉大。大量设计企业营收规模有限,盈利困难,产品集中在竞争激烈的消费类芯片领域,议价能力不强。销售收入的总量增长不能掩盖单体企业的经营压力。
第三,制造业销售收入的增长受产能利用率影响明显。晶圆代工和存储制造是重资产环节,销售收入对产能爬坡和良率提升高度敏感。在行业景气周期上行时收入快速增长,在下行周期则面临价格和利用率双重压力。
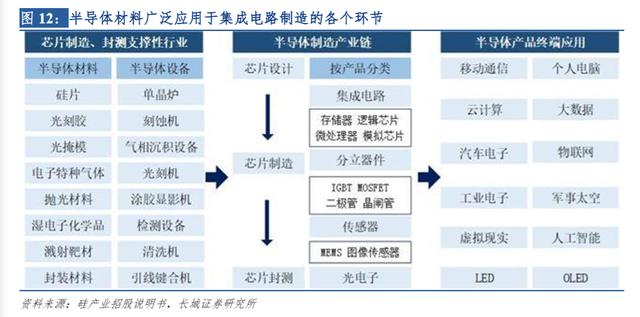
第四,设备和材料领域的销售收入基数小但增速可观。这是产业链自主化推进最快的环节之一,国产设备和材料的销售收入在部分细分品类上实现了从零到一的突破,但总体规模与全球巨头相比仍有较大差距。
三、投资与销售之间的传导逻辑
2亿美元量级的投资能否有效转化为销售收入,取决于几个关键条件。其一是投向是否正确——资金流向被“卡脖子”的关键环节,如EDA工具、高端光刻胶、先进封装技术等,其边际效益远高于投向已经充分竞争的成熟领域。其二是投资是否形成合力,分散的小额投资难以支撑长周期的技术攻关,需要与产业链上下游形成协同。其三是人才配套是否跟得上,集成电路是人才密集型产业,资金到位而人才缺位是不少项目的现实困境。其四是市场验证周期,从研发投入到产品销售再到客户导入,集成电路产品的周期往往以年计,投资的回报预期需要有合理的时限设定。
从销售端看,收入的增长为再投资提供了资金来源,形成正向循环。但当前国内多数企业尚处于依靠外部融资和政策支持驱动的阶段,内生造血能力有待增强。销售收入的质量——即毛利率和客户结构的稳定性——比收入总量更能反映产业的真实竞争力。
四、前景展望
中国集成电路产业的销售收入有望在成熟制程、特色工艺、第三代半导体和先进封装等方向继续扩大份额,部分细分领域的国产替代将进入放量阶段。2亿美元量级的投资项目若能在设备和材料环节持续聚焦,有望在中期内形成一批具有国际竞争力的专精特新企业。但前道先进制程的突破仍需更大体量、更长周期的投入,短期内难以依靠中等规模资金实现根本性跨越。
2亿美元的投资公告与不断增长的销售收入数据,共同勾勒出中国集成电路产业“热度高、进步快、短板仍在”的真实图景。理性看待这两组数据,既不因投资的活跃而高估突破的速度,也不因结构的短板而低估积累的价值,才是推动产业健康发展的务实态度。
如若转载,请注明出处:http://www.cyfqpo.com/product/29.html
更新时间:2026-10-24 00:08:59